JIS Q 42001:2025 情報技術-人工知能-マネジメントシステム(以下:AIマネジメントシステム[AIMS])
AIの活用は、業務効率化や新たな価値創出をもたらす一方で、誤判断、差別、プライバシー侵害、説明責任の欠如など、従来の情報システムにはなかった新たなリスクを伴います。これらのリスクは技術的対策のみでは十分に管理できず、組織としての方針、役割、意思決定、監視、是正を含む体系的な管理が不可欠である。このため、AIマネジメントシステム(AIMS)の導入は、単なるガイドライン対応ではなく、組織の持続的成長と社会的信頼を確保するための経営課題として位置付けられるべきものであると考えます。
また、AIに関わる多くのリスクは、情報セキュリティ、個人情報保護、事業継続、サプライチェーン管理など、既存のISMSの管理領域と密接に関連しています。AIMSをISMSと統合して運用することにより、リスクアセスメント、内部監査、是正処置、マネジメントレビューなどの共通プロセスを活用でき、重複を排除しつつ管理の実効性を高めることが可能となります。さらに、組織全体で「安全・信頼・説明可能なAI活用」を実現する文化を醸成し、技術部門だけでなく経営層・業務部門・調達先を含めた全社的な責任体制の確立につながります。
MSQAではAIマネジメントシステムガイドブックを発行しました。AI活用を推進する組織にとって、リスクと価値の両立を図る実践的な道しるべとなり、安心してAIを社会に提供し続けるための基盤構築に寄与することを期待します。
? AI推進マニュアル活用ガイドはこちらからお求めいただけます。(?MSQA 公式STORS)
ISO/IEC 42001 AIMS 解説(ISMS CPD5時間対応研修コース開催)
案内及び受講申請:https://isms-society.stores.jp/reserve/msqa/3344995#pageContent
AIマネジメントシステム(AIMS)とは ― 目的と全体像
AIマネジメントシステム(AIMS:AI Management System)とは、組織がAIシステムを企画・開発・導入・運用・廃止に至るまでのライフサイクル全体にわたり、リスクを管理しながら責任ある形で活用するための統合的な管理の枠組みです。AIは業務効率化や新たな価値創出に大きく貢献する一方、誤判断、差別、プライバシー侵害、説明不能性などの社会的・倫理的リスクも伴う。そのため、技術管理だけでなく、組織としての意思決定、役割分担、説明責任、利害関係者への配慮を含めた体系的な管理が不可欠となります。
AIMSでは、AIに関する方針と目的の設定、リスク及びインパクトアセスメント、資源管理、データ管理、設計・開発・検証・運用・監視といった技術的管理策、さらに外部報告、インシデント対応、サードパーティ管理、利用者への情報提供などを含む包括的な管理策を定義します。これにより、AIの安全性・公平性・信頼性・透明性を確保し、法令・社会的要請・顧客期待への適合を継続的に実現することを目的とします。
AI推進マニュアル活用ガイドブックは、JIS Q 42001に基づき、組織がAIMSを構築・運用する際に必要となる考え方、具体的なプロセス、文書化のポイント、内部監査で確認すべき観点を体系的に掲載しており、経営層から実務担当者までが共通の理解のもとでAIを安全かつ効果的に活用するための実践的指針を提供します。
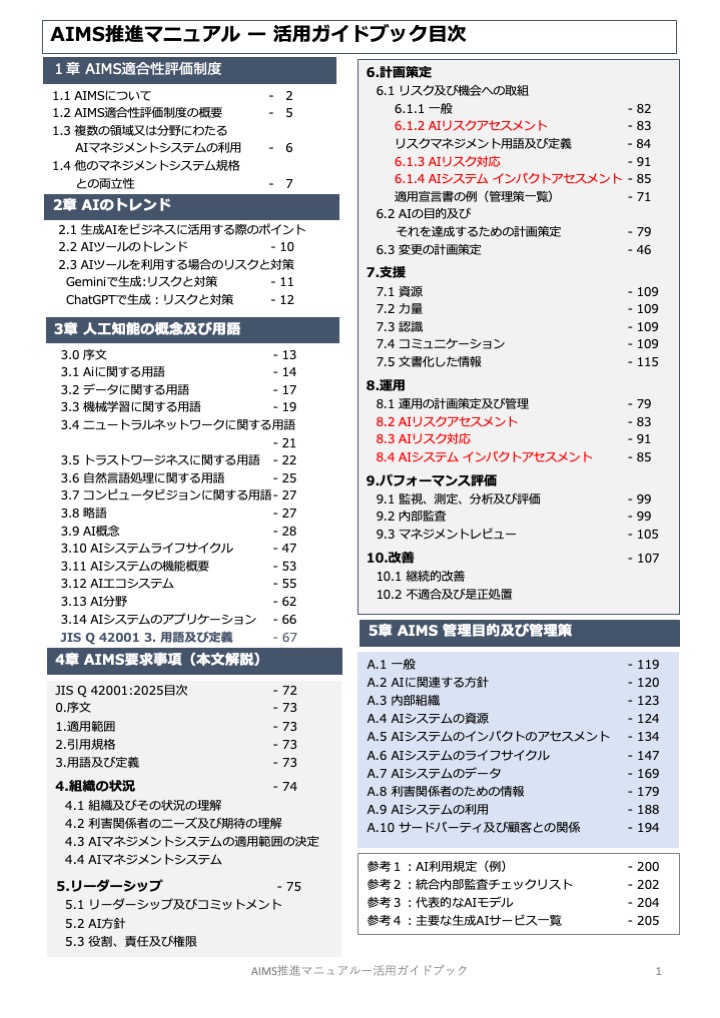 AI推進マニュアル活用ガイドブック 4章でマネジメントシステムについて解説しています。特に、リスクアセスメントとインパクトアセスメントの違いは以下の通りです。
リスクアセスメントとインパクトアセスメントについて
✅ 6.1.2 は「リスク管理のための影響評価」
✅ 6.1.4 は「社会的・人権的影響まで含めた包括的影響評価」
? 目的・粒度・視点が明確に違います。
6.1.2 AIリスクアセスメントとは
目的:AIシステムにより発生し得る 組織リスク・安全リスク・法令リスク・事業リスク を洗い出し、 管理策を決めるための評価。? AIリスクアセスメントは、ISMSのリスクアセスメント思想にかなり近いです。
AIリスクアセスメント評価対象
「そのリスクが起きたら何が起きるのか(セキュリティ事象)?」
業務停止 / 誤判断による損害 / 契約違反 / 情報漏えい / 顧客クレーム / 企業信用失墜
規格要求では 「組織,個人及び社会に起こり得る結果」 とは言っていますが、 主眼は“リスク管理の優先度付け” にあります。
6.1.4 AIシステム インパクトアセスメントとは
目的AIが社会・個人に与える影響を事前に評価し、「 人権侵害」「 差別」「 社会的不公正」「 利害関係者への不利益」 を防止・軽減するための評価で、 リスク管理より 倫理・社会責任寄り の概念です。
AIインパクトアセスメント評価対象
「AIが社会にどういう影響を与える存在か?」
個人の尊厳 / 機会の平等 / 表現の自由 / プライバシー / 弱者への影響
決定的な違いまとめ 観点 AIリスクアセスメント AIインパクトアセスメント 主目的 管理策決定 倫理・社会影響の把握 視点 組織防衛・業務影響 人権・社会的影響 判断軸 発生確率 × 影響度 重大性・回復困難性 ISMSとの関係 非常に近い ISMSにはほぼ無い概念 実施タイミング 定期的・変更時 新規導入・高リスク用途時
なぜ両方必要なのか
同じAIでも、✔ 会社にとって問題ない ❌ 社会にとって有害 というケースがあり得るからです。
例: 監視AIで業務効率は上がる → 組織リスクは低い → しかしプライバシー侵害・萎縮効果が大きい
よって 経営リスク評価と社会影響評価は分離して求められている のです。
? 一言で説明するなら
6.1.2は「会社を守るためのリスク評価」
6.1.4は「社会と人を守るための影響評価」
AI推進マニュアル活用ガイドブック 5章では、『附属書A(規定)管理目的及び管理策』を具体例をふんだんに取り入れて解説しています。附属書A管理策は、 AI システムの設計及び運用に関連するリスクに対処 するための参考情報を組織に提供するもので、ISMS 附属書Aと同様に活用することができます。
ガイドブックではさらに、『附属書 B (規定) AI 管理策実施の手引』を引用するとともに、監査の視点(チェックリスト)を掲載しており、内部監査や導入時のチェックリストとして活用していただけるよう編纂しています。
JIS Q 42001 附属書A 管理策は「点」ではなく「連携する仕組み」
JIS Q 42001 附属書Aに示される管理策は、個別に存在するチェックリストではなく、相互に連携して機能する統制の集合体です。AIマネジメントの本質は、単一の対策でリスクを抑えることではなく、「企画・設計・開発・運用・廃止」に至るAIライフサイクル全体を通じて一貫した管理を行う点にあります。そのため附属書Aの各管理策は、縦(時間軸)と横(組織・技術・倫理)の両面で結び付いています。
まず中心に位置するのがガバナンスと責任の明確化です。方針、役割、意思決定プロセスが定まることで、リスク評価、資源配分、外部説明の基盤が整います。ここが曖昧だと、以降の管理策は部分最適に陥ります。
次にリスクマネジメントと影響評価が全体を貫きます。データ品質、モデル精度、バイアス、法令順守、社会的影響などを継続的に評価し、その結果が設計・運用・改善へとフィードバックされます。これは附属書Aの多くの管理策をつなぐ“循環の軸”です。
データ管理とモデル管理は技術的な中核です。学習データの出所・品質・偏り管理は、モデルの公平性や説明可能性と直結し、結果として利用者への透明性確保につながります。ここでは情報セキュリティやアクセス制御、ログ管理といった既存統制が土台となり、AI特有の品質・妥当性評価が上乗せされます。
さらに人間の関与と監督の管理策は、技術と倫理を結び付ける役割を担います。自動化が進むほど、最終判断や例外対応、責任の所在を人が担保する仕組みが重要になります。これは説明責任、苦情対応、是正処置と密接に連動します。
最後に監視・改善・廃止管理が継続性を支えます。モデルのドリフト監視、性能低下の検知、用途変更時の再評価、不要化したAIの安全な停止などは、ライフサイクルの終端だけでなく次の企画段階へ知見を戻す役割を果たします。
このように附属書Aの管理策は、
- ガバナンス(方向付け)
- リスク評価(判断軸)
- データ/モデル管理(技術基盤)
- 人間の関与(倫理と責任)
- 監視・改善(継続性)
が相互に循環する構造を持っています。個々の対策を“点”で満たすのではなく、“線”と“面”で連動させることが、実効性のあるAIマネジメントの鍵となります。
その他AIマネジメントシステム導入の際は『AI推進マニュアル活用ガイドブック』をご活用ください。
AI推進マニュアル活用ガイドはこちらからお求めいただけます。(?MSQA 公式STORS)
ISO/IEC 42001 AIMS 解説(ISMS CPD5時間対応研修コース開催)
案内及び受講申請:https://isms-society.stores.jp/reserve/msqa/3344995#pageContent
AIマネジメントシステム他マネジメントシステム運用課題解決法などお気軽にお問い合わせください
?お問い合わせはこちらから